
Respuesta directa: un proindiviso con hipoteca se puede vender, pero hay que distinguir dos cosas que se confunden siempre. La hipoteca grava el inmueble entero y sigue al bien aunque cambie el propietario de una cuota. El préstamo, en cambio, es una deuda personal, y normalmente solidaria: vender su parte no le libera de pagarlo salvo que el banco acepte expresamente su salida mediante novación. Sin ese consentimiento, usted puede dejar de ser propietario y seguir siendo deudor. El precio se calcula descontando la carga pendiente en proporción a la cuota.

Este es el caso donde más gente firma sin entender lo que firma. Se lo explicamos claro, porque la diferencia entre hacerlo bien y hacerlo mal no es de precio: es la de quedarse sin la casa y con la deuda.
¿Qué diferencia hay entre la hipoteca y el préstamo?
La hipoteca es una garantía real inscrita sobre la finca. Recae sobre el inmueble completo y es indivisible: no grava el 50 % de cada uno, grava la cosa entera. Si el préstamo se impaga, el banco puede ejecutar el bien con independencia de quién sea titular de cada cuota en ese momento.
El préstamo es otra cosa: es la obligación personal de devolver el dinero. Si firmaron varios prestatarios, lo habitual es que respondan solidariamente, lo que significa que el banco puede reclamar el 100 % a cualquiera de ellos, no solo su mitad. Por eso vender la cuota, por sí solo, no cancela nada.
Vídeo: vender el 50 % de una vivienda cuando el otro se niega
Caso habitual en separaciones y herencias con préstamo vivo, explicado en vídeo.
¿Puedo vender mi parte si el piso tiene hipoteca?
Sí. El artículo 399 del Código Civil le permite enajenar su cuota, y la existencia de una hipoteca no lo impide: el comprador adquiere la cuota con la carga que la finca soporta, y eso ya se refleja en el precio.
Lo que no se resuelve automáticamente es su posición como deudor. Para dejar de serlo hace falta que la entidad acepte liberarle, mediante una novación modificativa del préstamo con consentimiento expreso del banco. Y el banco no está obligado a aceptar: analizará si quien queda tiene solvencia suficiente para soportar la deuda en solitario.
¿Cómo se calcula el precio de una cuota hipotecada?
La carga se descuenta antes de aplicar cualquier porcentaje. El orden importa:
- Valor de mercado del inmueble completo.
- Menos el capital pendiente de la hipoteca según certificado de deuda actualizado del banco, no según el recibo.
- El resultado es el valor neto del inmueble. Multiplíquelo por su porcentaje.
- Sobre esa cifra se aplica el descuento por indivisión: 60 % – 75 % sin ocupante, 40 % – 60 % con ocupante o pleito.
| Ejemplo | Importe |
|---|---|
| Valor de mercado del piso | 240.000 € |
| Capital pendiente de hipoteca | 60.000 € |
| Valor neto del inmueble | 180.000 € |
| Su cuota del 50 % sobre el neto | 90.000 € |
| Venta de la cuota sin ocupante, al 65 % | 58.500 € |
El desarrollo completo de la fórmula, paso a paso, está en la guía de cuánto vale mi proindiviso.
¿Y si lo que hay es un embargo?
Un embargo funciona de otro modo. Cuando el deudor es solo uno de los comuneros, la traba recae sobre su cuota, no sobre el inmueble entero, y el acreedor puede llegar a ejecutarla o a subastarla. Esto tiene una consecuencia incómoda para los demás: pueden acabar compartiendo propiedad con un tercero desconocido.
Una cuota embargada se puede vender, pero el embargo sigue anotado y quien compra lo asume o exige su cancelación como condición de la firma. Lo que decide aquí no es la conversación, es la nota simple: hasta que no se ve, no hay precio fiable.
¿Qué pasa si uno paga la hipoteca y el otro no?
Situación clásica en separaciones y en herencias con préstamo vivo. Frente al banco, la solidaridad manda: si el otro deja de pagar, le reclamarán a usted el total. Ahora bien, el artículo 1145 del Código Civil reconoce a quien paga la deuda solidaria el derecho a reclamar de sus codeudores la parte que a cada uno corresponda, con los intereses del anticipo.
Es decir: paga usted, y después reclama. Eso sirve de poco cuando el codeudor es insolvente, y es exactamente el motivo por el que muchas personas en esta situación prefieren salir de la propiedad y de la deuda aunque sea con descuento. Si el banco acepta la novación, la salida es limpia; si no la acepta, la venta de la cuota resuelve la propiedad pero no la deuda, y eso hay que decirlo antes de firmar, no después.
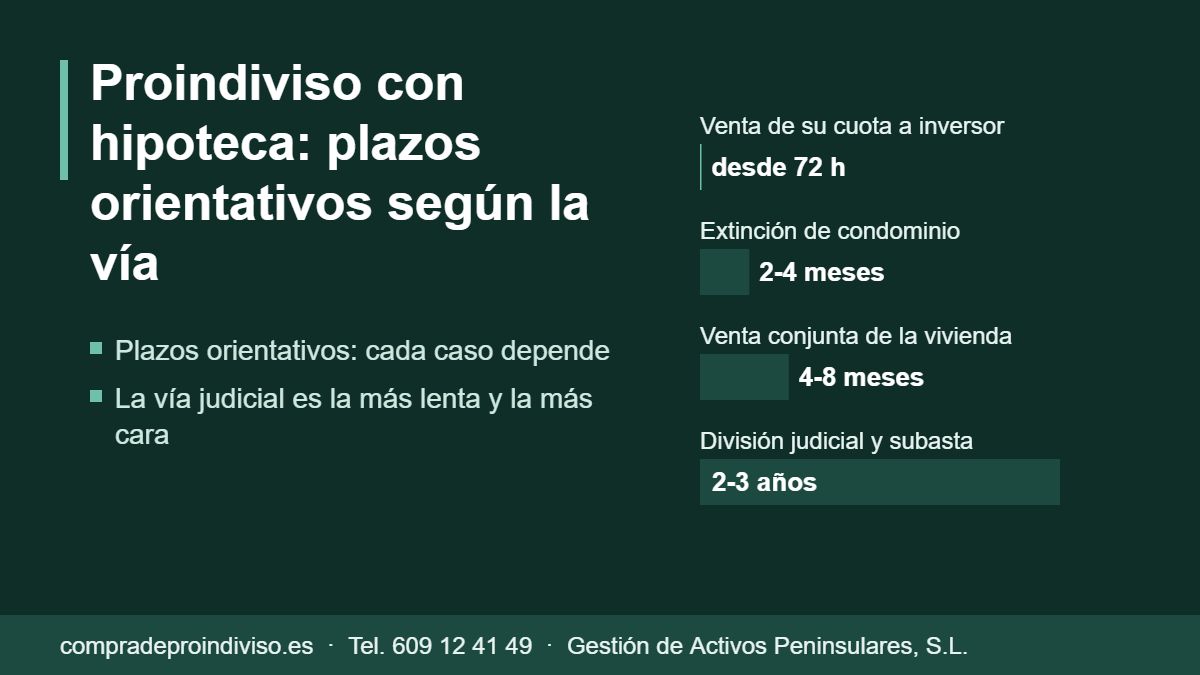
¿Qué vías hay para resolverlo?
- Extinción de condominio con asunción de deuda. El que se queda el inmueble asume el préstamo completo con el visto bueno del banco. Es la salida más limpia y la que más valor conserva.
- Venta del inmueble entero y cancelación de la hipoteca con el precio en el momento de la firma.
- Venta de su cuota con el capital pendiente descontado, cuando no hay acuerdo posible y necesita salir. Puede ver el criterio en la página compro proindiviso.
- División de la cosa común, si no hay ninguna posibilidad de acuerdo. El precio de subasta se destina primero a cancelar la carga.
¿Qué hay que mirar exactamente en la nota simple?
La nota simple registral es el documento que decide el precio, y conviene saber leerla. Cuatro cosas, en este orden:
- Titularidad y porcentajes. Quién figura como titular y con qué cuota. Es frecuente que no coincida con lo que la familia cree, sobre todo si hay herencias antiguas sin inscribir.
- Cargas. Hipotecas, embargos, anotaciones preventivas, condiciones resolutorias. Cada una tiene su tratamiento y su plazo de caducidad.
- Responsabilidad hipotecaria. Es la cifra máxima por la que responde la finca —capital, intereses y costas— y no es lo mismo que el capital que queda por pagar. Para el precio manda el capital pendiente, que solo certifica el banco.
- Descripción y superficie. Si no coincide con el Catastro habrá que resolverlo antes de inscribir, y eso mueve el calendario.
Una nota simple cuesta unos pocos euros y se pide por internet. Pedirla antes de cualquier conversación de precio es el mejor consejo que podemos darle, se la compremos nosotros o no.
¿Y si la deuda es mayor que el valor del inmueble?
Ocurre, sobre todo con préstamos antiguos en zonas donde el precio no se ha recuperado. Si el capital pendiente supera el valor de mercado, la cuota no tiene valor positivo: no hay precio que ofrecer, porque lo que se transmitiría es deuda.
En ese escenario las vías son otras: negociar con la entidad una dación en pago o una venta con quita, o afrontar el procedimiento de ejecución con asesoramiento especializado. Se lo diremos en la primera llamada en lugar de hacerle perder tres semanas, porque una operación que no se puede cerrar no le sirve a nadie.
¿Qué pasa con el seguro y los gastos mientras tanto?
Mientras sea titular de una cuota responde de los gastos de conservación en proporción a ella, conforme al artículo 395 del Código Civil, y eso incluye IBI, comunidad, derramas y seguro. El préstamo, además, se sigue pagando. Ponerle número a esa suma mensual es lo que permite comparar con serenidad el descuento de una venta frente al coste de seguir esperando.
¿Qué pasa con un proindiviso con hipoteca que llega por herencia?
Es el caso más frecuente que vemos: los padres dejan una vivienda con préstamo pendiente y los hijos heredan, a partes iguales, un proindiviso con hipoteca. La hipoteca no se extingue con el fallecimiento. Sigue inscrita sobre la finca entera y el banco conserva su garantía, con independencia de quién figure después como titular de cada cuota.
La deuda del préstamo se transmite a los herederos que aceptan. Si la herencia se acepta pura y simplemente, cada heredero responde de las deudas del causante también con sus propios bienes (art. 1003 del Código Civil). Si se acepta a beneficio de inventario (art. 1010 CC), la responsabilidad queda limitada a lo heredado. En un proindiviso con hipoteca donde la deuda se acerca al valor del piso, esta decisión importa más que ninguna otra, y conviene tomarla antes de firmar nada ante notario.
Un matiz que casi nadie explica: mientras la herencia no se ha repartido, lo que tiene cada heredero no es todavía una cuota de la vivienda, sino una cuota de la herencia. Si quiere vender en ese momento, lo que se vende son derechos hereditarios, con su propio régimen y con el retracto de coherederos del art. 1067 CC, cuyo plazo es de un mes. Lo explicamos en vender derechos hereditarios.
¿Puede el banco ejecutar la vivienda hipotecada si un copropietario deja de pagar?
Sí. En un proindiviso con hipoteca la garantía es indivisible: la hipoteca subsiste íntegra sobre la totalidad de los bienes hipotecados aunque se reduzca la obligación garantizada (art. 122 de la Ley Hipotecaria). Si las cuotas del préstamo dejan de pagarse, el banco puede iniciar la ejecución sobre la vivienda hipotecada completa, no solo sobre la parte de quien no paga.
Por eso el copropietario que paga la parte del otro para evitar el impago no está haciendo un favor menor: está protegiendo su propia cuota. Ese pago le da derecho a reclamar al otro comunero lo que haya abonado por encima de su parte, porque los gastos de conservación de la cosa común se reparten en proporción a las cuotas (art. 395 CC). Guarde los justificantes de cada recibo.
¿Cómo se reparte el dinero al vender un proindiviso con hipoteca?
Si se vende la vivienda entera, el reparto es sencillo: del precio se descuenta primero lo necesario para cancelar el préstamo y el resto se reparte según las cuotas. Si lo que se vende es una sola cuota, la operación es distinta, porque la vivienda hipotecada sigue gravada y el comprador adquiere una cuota con carga. Este ejemplo orientativo muestra la diferencia en un proindiviso con hipoteca al 50 %:
| Concepto | Venta de la vivienda entera | Venta de una cuota del 50 % |
|---|---|---|
| Valor de mercado de la vivienda | 300.000 € | 300.000 € |
| Deuda pendiente del préstamo | 90.000 € | 90.000 € |
| Parte de la deuda imputable al 50 % | 45.000 € | 45.000 € |
| Valor neto teórico de su cuota | 105.000 € | 105.000 € |
| Precio que suele obtenerse | Cerca del neto, si todos firman | 60-75 % del neto sin conflicto; 40-60 % con ocupante |
| Plazo habitual | 4-8 meses, si hay acuerdo | Desde 72 horas ante notario |
Las cifras son un ejemplo, no una oferta: cada proindiviso con hipoteca se valora con su nota simple, su certificado de deuda y la situación real de los demás copropietarios. Puede ver cómo calculamos el precio en cuánto vale mi proindiviso.
¿Se puede cancelar la hipoteca con el dinero de la venta de una cuota?
A veces sí y a veces no. Si el importe que se cobra por la cuota alcanza para amortizar el préstamo entero, puede cancelarse en la misma firma y la vivienda hipotecada queda libre de cargas. Si no alcanza, lo habitual es una amortización parcial, que reduce la deuda pero no levanta la hipoteca.
Lo que no ocurre nunca de forma automática es que el vendedor deje de ser deudor. El préstamo suele ser solidario: el banco puede reclamar la totalidad a cualquiera de los prestatarios. Para salir del préstamo hace falta que el banco acepte una novación con liberación de deudor, y el banco solo lo acepta si los que se quedan tienen solvencia suficiente. Por eso, en un proindiviso con hipoteca, negociamos con la entidad antes de fijar el precio y no después.
Errores frecuentes al vender un proindiviso con hipoteca
- Dejar de pagar su parte del préstamo para presionar a los demás: el riesgo de ejecución recae sobre toda la vivienda hipotecada, incluida su cuota.
- Vender la cuota sin pedir antes el certificado de deuda pendiente al banco: sin esa cifra no se puede calcular un precio serio.
- Confundir hipoteca y préstamo y creer que, al vender, queda liberado de la deuda.
- Firmar una extinción de condominio sin pactar con el banco quién asume el préstamo.
- Ir a juicio de división sin calcular cuánto se pierde en la subasta de un proindiviso con hipoteca.
¿Cómo trabajamos un proindiviso con hipoteca en Proindiviso España?
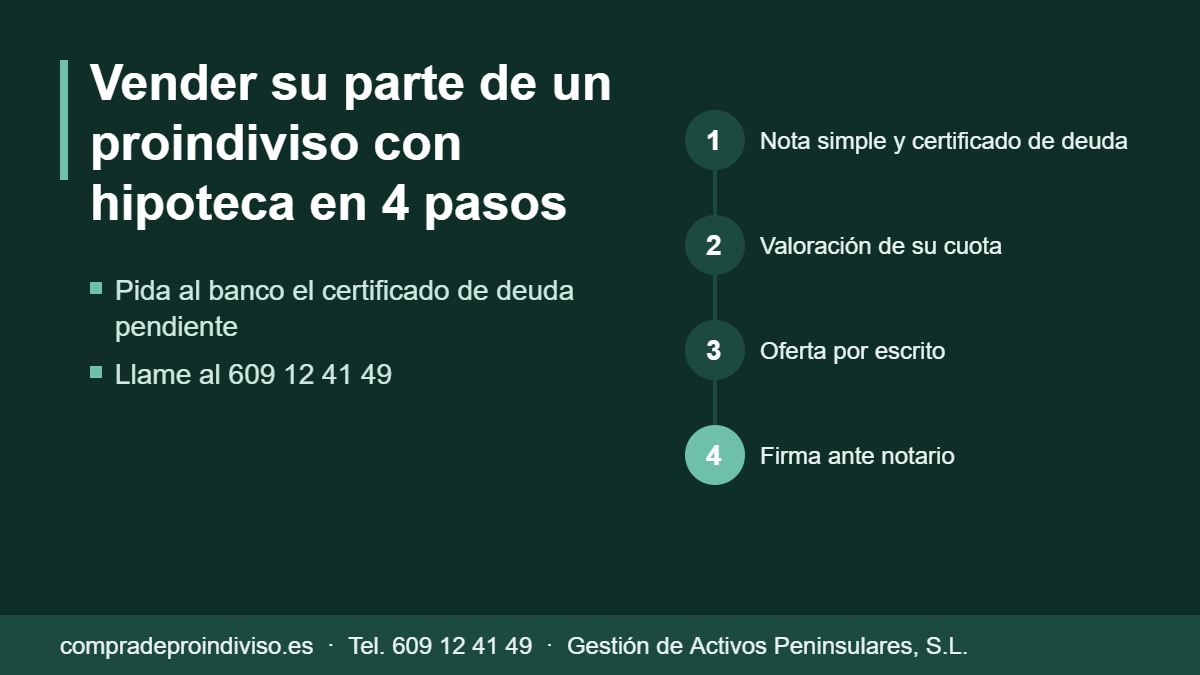
Pedimos tres documentos: la nota simple del Registro, el último recibo del préstamo y, si lo tiene, el certificado de deuda pendiente. Con ellos le damos una valoración en la misma llamada y, si le encaja, le enviamos una oferta por escrito. Si acepta, la firma se hace ante notario en un plazo de 72 horas, con capital propio, sin financiación de terceros y sin que tenga que convencer a nadie.
No compramos en pequeñas poblaciones ni fincas rústicas. Si su proindiviso con hipoteca es una vivienda o local en una ciudad, llámenos al 609 12 41 49 o al 609 05 96 81 y le diremos con claridad si le conviene vendernos o si tiene una alternativa mejor. Este contenido es informativo y no sustituye el asesoramiento de un abogado o asesor fiscal sobre su caso concreto.
Preguntas frecuentes
¿Se puede vender un proindiviso con hipoteca?
Sí. El artículo 399 del Código Civil permite vender la cuota aunque el inmueble esté hipotecado. El comprador la adquiere con la carga, que se descuenta del precio en proporción al porcentaje transmitido.
¿Dejo de pagar la hipoteca si vendo mi parte?
No automáticamente. El préstamo es una deuda personal y habitualmente solidaria: para dejar de responder hace falta que el banco acepte liberarle mediante una novación. Sin ese consentimiento seguirá siendo deudor aunque ya no sea propietario.
¿Cómo se descuenta la hipoteca del precio?
Primero se resta el capital pendiente, acreditado con certificado de deuda del banco, del valor de mercado del inmueble. Sobre ese valor neto se aplica el porcentaje de la cuota y, después, el descuento por indivisión.
¿Se puede vender una cuota embargada?
Sí, pero el embargo permanece anotado sobre la cuota y el comprador lo asume o exige su cancelación como condición de la firma. La nota simple registral actualizada es la que determina el precio real.
¿Qué pasa si el otro copropietario deja de pagar?
El banco puede reclamarle a usted el total por la solidaridad del préstamo. El artículo 1145 del Código Civil le permite después reclamar al codeudor la parte que le corresponda con los intereses, aunque esa reclamación sirve de poco si el codeudor es insolvente.
¿Su caso tiene hipoteca o embargo? Con la nota simple y el capital pendiente sabrá en la misma llamada por dónde va la cifra. Sin compromiso y sin coste.
Gestión de Activos Peninsulares, S.L. · CIF B-84314681
Calle de Apolonio Morales, 10 · 28036 Madrid
609 12 41 49 · 609 05 96 81 · 91 315 92 04 · capitalprivado31@gmail.com