Respuesta directa: la extinción de condominio es el acto por el que se disuelve una copropiedad adjudicando el inmueble a uno de los copropietarios, que compensa a los demás en dinero. Es, casi siempre, la salida que más dinero deja al que se va: suele liquidarse entre el 90 % y el 100 % del valor proporcional de la cuota. Su gran ventaja es fiscal: cuando el bien es indivisible y la compensación es en metálico, la operación tributa por Actos Jurídicos Documentados —en torno al 0,5 % – 1,5 % según la comunidad autónoma— y no por Transmisiones Patrimoniales, que va del 6 % al 10 %. Requiere acuerdo y que alguien tenga el dinero.
Antes de vender su cuota a nadie, esta es la vía que hay que descartar. Si uno de los copropietarios puede y quiere quedarse con el inmueble, la extinción de condominio le deja mucho más dinero en el bolsillo que cualquier venta de cuota. Le explicamos claro cómo funciona, cuánto cuesta y en qué casos deja de ser viable.
¿Qué es exactamente la extinción de condominio?
Es la disolución de la comunidad sobre un bien. En lugar de que tres hermanos sigan siendo titulares de un tercio cada uno, el inmueble pasa a ser de uno solo, que paga a los otros dos el valor de sus cuotas. La comunidad desaparece y con ella el bloqueo.
Su base legal está en el artículo 400 del Código Civil, que establece que ningún copropietario está obligado a permanecer en la comunidad y que cada uno puede pedir en cualquier momento que se divida la cosa común. Y en el artículo 1062, que resuelve el problema de los bienes que no se pueden partir: cuando una cosa es indivisible o desmerece mucho por su división, puede adjudicarse a uno con la obligación de abonar a los otros el exceso en dinero.
Un piso es el ejemplo de manual de cosa indivisible. No se puede partir por la mitad sin destruir su valor, así que la ley permite adjudicarlo entero a uno y compensar al resto.
Vídeo: cómo extinguir un proindiviso, explicado en cuatro minutos
Nacho Díez repasa los derechos de cada copropietario y las vías para extinguir la comunidad.
¿Por qué la extinción de condominio paga menos impuestos?
Porque jurídicamente no se considera una transmisión, sino una especificación de derechos: no se compra nada nuevo, se concreta en un bien lo que ya se tenía en abstracto. Esa diferencia conceptual tiene consecuencias económicas muy grandes.
| Concepto | Extinción de condominio | Compraventa de la cuota |
|---|---|---|
| Impuesto del que se queda el bien | AJD, aprox. 0,5 % – 1,5 % según comunidad autónoma | ITP, aprox. 6 % – 10 % según comunidad autónoma |
| Base imponible | Valor del bien o del exceso, según el criterio aplicable | Valor de la cuota transmitida |
| Plusvalía municipal | No se devenga si es mera especificación de derechos | Se devenga sobre la parte transmitida, si hay incremento |
| IRPF del que sale | Sin ganancia si no se actualizan valores | Ganancia patrimonial sobre la diferencia |
Sobre el IRPF conviene ser preciso, porque es donde más se equivoca la gente: en una extinción de condominio no se genera ganancia patrimonial siempre que no se actualicen los valores, es decir, siempre que la adjudicación se haga por el valor que tenían los bienes cuando se adquirieron. Si el adjudicatario compensa por encima de ese valor original, la diferencia sí puede tributar como ganancia para quien sale.
¿Cuándo el exceso de adjudicación sí tributa como transmisión?
Este es el punto donde una extinción mal planteada se convierte en una factura fiscal inesperada. El exceso de adjudicación queda exento de ITP cuando es inevitable, esto es, cuando deriva de la indivisibilidad del bien conforme al artículo 1062 y se compensa en dinero.
- Si la compensación no es en dinero sino con otros bienes, la Administración suele calificarlo como permuta y exigir ITP.
- Si hay varios inmuebles y podrían repartirse de forma equilibrada, el exceso deja de ser inevitable y puede tributar.
- Si se disuelve solo parcialmente —por ejemplo, de cuatro comuneros salen dos y quedan dos— la calificación depende de cómo se documente y ha dado lugar a criterios distintos.
No somos asesores fiscales y estos criterios han variado con la doctrina administrativa y la jurisprudencia. La recomendación práctica es simple: antes de firmar, que un asesor revise la escritura concreta, no el caso genérico.
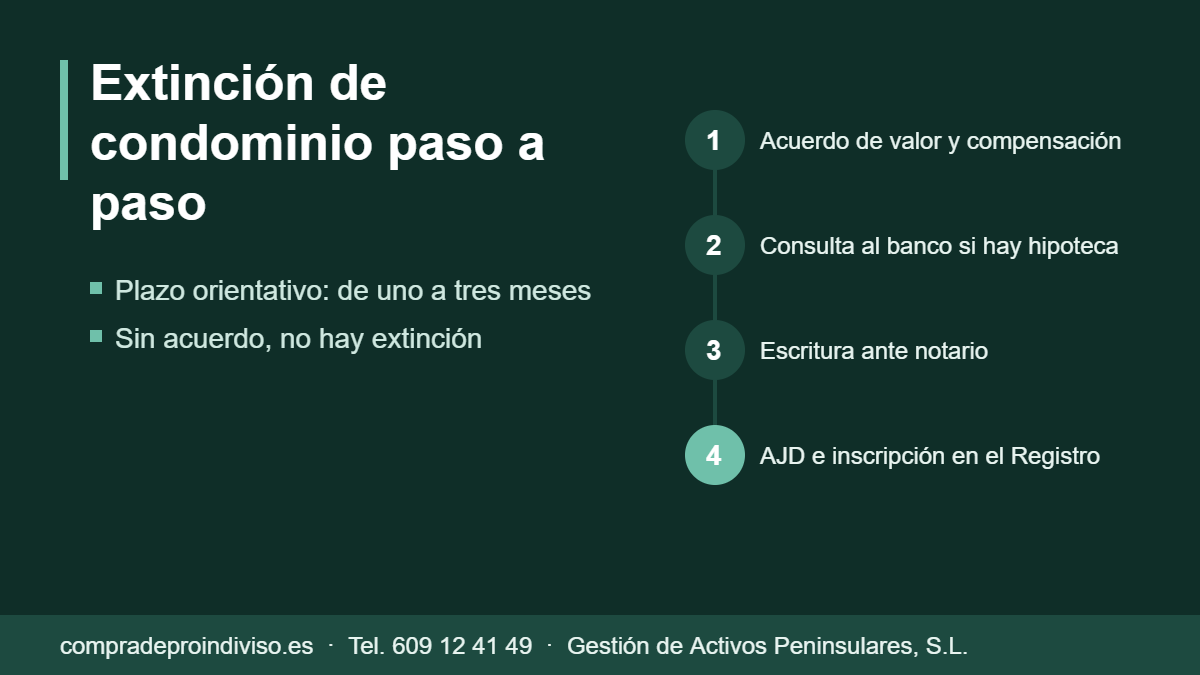
¿Qué pasos tiene una extinción de condominio?
- Acuerdo sobre el valor. Es el 80 % del problema. Conviene partir de una tasación o, al menos, de una valoración independiente que ninguna de las partes haya encargado en solitario.
- Decidir quién se queda el inmueble y comprobar que tiene el dinero o la financiación. Si hay hipoteca, el banco debe aceptar la novación o la subrogación: sin ese visto bueno la operación no se cierra.
- Escritura pública ante notario de disolución de comunidad, con la adjudicación y la compensación.
- Liquidación del impuesto correspondiente e inscripción en el Registro de la Propiedad.
Con acuerdo, el plazo razonable es de unas semanas. Sin acuerdo sobre el valor, no hay plazo: la operación simplemente no ocurre.
¿Qué hacer si el otro copropietario no quiere o no puede pagar?
Aquí se acaba la vía amistosa y empiezan las tres alternativas reales:
| Vía | Qué recupera | Plazo |
|---|---|---|
| Venta conjunta del inmueble entero | 100 % menos gastos | Meses, y hace falta unanimidad |
| Acción de división de la cosa común (art. 400 CC) | Valor de adjudicación o de subasta | De uno a tres años según el partido judicial |
| Venta de su cuota a un tercero o a una empresa | 40 % – 75 % según conflicto y ocupación | Días |
La acción de división es la llave que desbloquea las situaciones imposibles, porque el artículo 400 no admite excusas: solo la frena un pacto de indivisión, que nunca puede superar los diez años. En la práctica, presentar la demanda suele hacer aparecer el acuerdo que llevaba años sin llegar. Si ninguna de estas vías encaja en su caso, puede ver el criterio, el precio y los plazos con los que compro proindiviso, y calcular antes su punto de partida en la guía de cuánto vale mi proindiviso.
¿Extinción de condominio o vender la cuota? Cómo decidir
La regla es corta: si existe la más mínima posibilidad de que otro comunero le compre, agótela. La diferencia entre cobrar el 95 % y cobrar el 65 % de su cuota puede ser de decenas de miles de euros, y ninguna urgencia justifica esa diferencia salvo que la urgencia sea real.
Vender la cuota tiene sentido cuando no hay acuerdo posible, cuando el otro comunero no tiene capacidad económica, cuando la relación está rota hasta el punto de que negociar es inviable, o cuando el dinero se necesita ahora y no dentro de dos años. Fuera de esos casos, la extinción de condominio gana casi siempre.
¿Se puede hacer una extinción de condominio parcial?
Sí, y es más frecuente de lo que parece: de cuatro herederos salen dos y quedan dos, que pasan a ser titulares del 50 % cada uno. Jurídicamente es posible, pero fiscalmente es terreno delicado, porque la comunidad no se disuelve, solo se reduce el número de comuneros.
La calificación —AJD o ITP— ha dado lugar a criterios distintos según cómo se documente la operación y según la Administración autonómica. Si su caso es este, no dé por hecho el tipo reducido: que el asesor lo confirme por escrito antes de firmar la escritura, porque la diferencia entre un 1 % y un 8 % sobre el valor de un inmueble no es un matiz.
¿Cómo se fija el valor para la compensación?
Es el punto donde se rompen la mayoría de las extinciones de condominio. Tres criterios prácticos que suelen desatascarlo:
- Tasación de sociedad homologada, encargada de común acuerdo y pagada a medias. Cuesta unos cientos de euros y ahorra meses de discusión.
- El valor de referencia de Catastro como suelo mínimo a efectos fiscales: aunque las partes pacten menos, la Administración puede liquidar sobre ese valor, así que conviene tenerlo delante.
- Descuento de cargas antes de repartir: el capital pendiente de hipoteca se resta del valor del inmueble antes de aplicar los porcentajes, no después.
Cuando la discrepancia de valor entre las partes supera el 15 %, la experiencia dice que el acuerdo rara vez llega sin un tercero que tase. Y mientras tanto, el inmueble sigue generando gastos para todos.
¿Cuánto cuesta una extinción de condominio?
El coste de una extinción de condominio depende del valor del inmueble, de la comunidad autónoma y de si hay hipoteca. Esta tabla resume las partidas habituales. Las cifras son orientativas y no sustituyen el presupuesto de la notaría ni el cálculo de su asesor.
| Partida | Quién la paga normalmente | Orientación |
|---|---|---|
| Notaría | Según pacto; habitualmente el que se adjudica | Desde unos cientos de euros, según valor y número de folios |
| Registro de la Propiedad | El que se adjudica | Arancel según valor |
| Actos jurídicos documentados (AJD) | El que se adjudica | Tipo autonómico, habitualmente entre el 0,5 % y el 2 % |
| Gestoría, si se usa | Según pacto | Variable |
| Novación o subrogación del préstamo, si hay hipoteca | El que se queda el préstamo | Según el banco |
Sobre la base del AJD, el Tribunal Supremo ha venido entendiendo que debe calcularse sobre el valor de la parte que se adquiere y no sobre el valor total del inmueble, lo que abarata la operación. Confirme el criterio de su comunidad autónoma antes de firmar. No somos asesores fiscales.
¿Cómo se hace una extinción de condominio si hay hipoteca?
Es la situación más habitual y la que más se complica. Si el inmueble tiene un préstamo hipotecario a nombre de todos los copropietarios, la extinción de condominio adjudica la vivienda a uno, pero el préstamo sigue siendo de todos hasta que el banco acepte otra cosa. Para que quien sale quede liberado, el banco tiene que autorizar una novación con liberación de deudor, y solo lo hará si quien se queda tiene solvencia suficiente para asumir la deuda en solitario.
Por eso el orden correcto es: primero hablar con el banco, después fijar la compensación y, por último, firmar. Hacerlo al revés puede dejarle sin la vivienda y con la deuda. Lo explicamos con detalle en proindiviso con hipoteca.

¿Tiene la extinción de condominio consecuencias en el IRPF?
Para quien sale de la comunidad, la extinción de condominio con adjudicación a otro comunero y compensación en dinero no suele generar ganancia patrimonial, siempre que lo que recibe se corresponda con el valor de su cuota y no haya exceso de adjudicación. Para quien se queda, se mantienen las fechas y valores de adquisición originales de su parte, y la parte adquirida se incorpora con el valor pagado. Son criterios generales que la Dirección General de Tributos ha sostenido en numerosas consultas; cada caso debe revisarse con un asesor fiscal.
Errores frecuentes en una extinción de condominio
- Firmar sin haber resuelto con el banco quién asume el préstamo hipotecario.
- Fijar la compensación con el valor catastral en lugar de una tasación o valoración de mercado.
- Confundir la extinción de condominio con una compraventa entre copropietarios y pagar ITP en lugar de AJD.
- Hacer una extinción parcial sin calcular si genera exceso de adjudicación gravado.
- Esperar años a que el otro copropietario «tenga dinero» mientras la vivienda se deteriora y los gastos se acumulan.
¿Y si el otro copropietario no tiene dinero para la extinción de condominio?
Entonces la extinción de condominio no es viable, por mucho que sea la opción fiscalmente más barata. Sus alternativas son dos: vender su cuota a un tercero sin necesidad de acuerdo (art. 399 CC) o ejercitar la acción de división (art. 400 CC), que en un piso termina en venta o subasta. Lo explicamos en división de la cosa común.
Nosotros compramos su cuota con capital propio y firmamos ante notario en unas 72 horas. Si después interesa, somos nosotros quienes negociamos la extinción de condominio con el resto de copropietarios. No compramos en pequeñas poblaciones ni fincas rústicas. Llame al 609 12 41 49 o al 609 05 96 81.
¿Se puede hacer la extinción de condominio en una herencia?
Sí, pero con un matiz importante. Mientras la herencia no se ha repartido, lo que existe es una comunidad hereditaria, y lo que procede es la partición: en ella se puede adjudicar el inmueble a un heredero que compense a los demás en dinero cuando la cosa es indivisible (art. 1062 CC). Si la herencia ya se partió y la vivienda quedó en proindiviso entre los herederos, entonces sí se habla en sentido estricto de extinción de condominio.
En los dos casos la lógica fiscal es parecida: si el bien es indivisible y el exceso se compensa en dinero, no suele tributar como transmisión patrimonial onerosa. En la práctica, muchas herencias se bloquean precisamente aquí, porque el heredero que quiere quedarse no tiene liquidez para compensar al resto. Si es su caso, puede leer vender derechos hereditarios, que explica cómo salir sin esperar al acuerdo.
Preguntas frecuentes
¿Qué impuesto se paga en una extinción de condominio?
Cuando el bien es indivisible y la compensación se hace en dinero, tributa por Actos Jurídicos Documentados, con tipos orientativos del 0,5 % al 1,5 % según la comunidad autónoma, en lugar del 6 % – 10 % de Transmisiones Patrimoniales que correspondería a una compraventa de cuota.
¿Se puede hacer una extinción de condominio sin acuerdo?
No de forma voluntaria. Sin acuerdo, la vía es la acción de división de la cosa común del artículo 400 del Código Civil, que la acuerda el juzgado y puede terminar en subasta pública. Suele llevar entre uno y tres años.
¿Cuánto se cobra en una extinción de condominio?
Habitualmente entre el 90 % y el 100 % del valor proporcional de la cuota, porque no hay descuento por indivisión: el adjudicatario ya está dentro de la comunidad y no asume el riesgo de entrar en ella.
¿Hay que pagar plusvalía municipal?
Si la operación se califica como mera especificación de derechos, no se devenga plusvalía municipal porque no hay transmisión. Si se documenta como compraventa de cuota, sí se devenga sobre la parte transmitida cuando existe incremento de valor del terreno.
¿Qué pasa si el inmueble tiene hipoteca?
La entidad debe aceptar que el adjudicatario asuma la deuda completa, mediante novación o subrogación. Sin ese consentimiento el que sale seguiría respondiendo del préstamo aunque ya no sea propietario, y la operación no debería firmarse así.
¿No hay forma de llegar a un acuerdo? Cuéntenos el municipio, su porcentaje y la situación del inmueble, y sabrá en la misma llamada por dónde va la cifra. Sin compromiso y sin coste.
Gestión de Activos Peninsulares, S.L. · CIF B-84314681
Calle de Apolonio Morales, 10 · 28036 Madrid
609 12 41 49 · 609 05 96 81 · 91 315 92 04 · capitalprivado31@gmail.com