Respuesta directa: los impuestos al vender un proindiviso son dos para el vendedor. Primero, la ganancia patrimonial en el IRPF, que tributa en la base del ahorro con tipos estatales que van del 19 % al 30 % según el importe de la ganancia. Segundo, la plusvalía municipal, que se paga solo si el suelo se ha revalorizado desde que se adquirió y en la proporción de la cuota vendida. El comprador paga su propio impuesto de transmisiones. Si el inmueble viene de una herencia, el valor de adquisición es el declarado en el impuesto de sucesiones, no lo que se pagó en su día.

Es la pregunta que llega siempre tarde: cuando ya se ha firmado. Conviene hacer el cálculo antes, porque la factura fiscal puede cambiar por completo si la operación es una compraventa de cuota, una extinción de condominio o una venta de derechos hereditarios. No somos asesores fiscales: lo que sigue es información general para que llegue preparado a la consulta, no para sustituirla.
¿Qué impuestos paga el que vende su parte?
| Impuesto | Quién lo paga | Sobre qué |
|---|---|---|
| IRPF — ganancia patrimonial | El vendedor | Diferencia entre valor de transmisión y valor de adquisición de la cuota |
| Plusvalía municipal (IIVTNU) | El vendedor | Incremento de valor del suelo urbano, en proporción a la cuota |
| ITP — transmisiones patrimoniales | El comprador | Valor de la cuota adquirida, con tipos del 6 % al 10 % según la comunidad |
| Notaría y Registro | Según lo pactado | Se reparten o los asume el comprador, según se acuerde |
Vídeo: todos los gastos e impuestos de heredar un piso
Desglose en vídeo de los impuestos y gastos asociados a una vivienda heredada.
¿Cómo se calcula la ganancia patrimonial en el IRPF?
La fórmula es la misma que en cualquier inmueble, aplicada solo a su porcentaje:
Ganancia = valor de transmisión − valor de adquisición
- Valor de transmisión: el precio que recibe por su cuota, menos los gastos y tributos inherentes a la transmisión que haya asumido usted.
- Valor de adquisición: lo que costó adquirir esa cuota, más los gastos e impuestos inherentes a la adquisición —notaría, Registro, y el impuesto de sucesiones o de transmisiones que pagó en su momento— y más las inversiones y mejoras, que no son lo mismo que los gastos de conservación.
Aquí está el error que más dinero cuesta: mucha gente toma como valor de adquisición lo que sus padres pagaron por el piso en 1985. No es así. Si usted recibió la cuota por herencia, el valor de adquisición es el que se declaró en el impuesto de sucesiones, más los gastos e impuestos de esa adquisición. Cuando ese valor se declaró alto, la ganancia se reduce mucho; cuando se declaró simbólicamente bajo para pagar menos sucesiones, la factura aparece años después en el IRPF.
¿Qué tipo se paga sobre la ganancia?
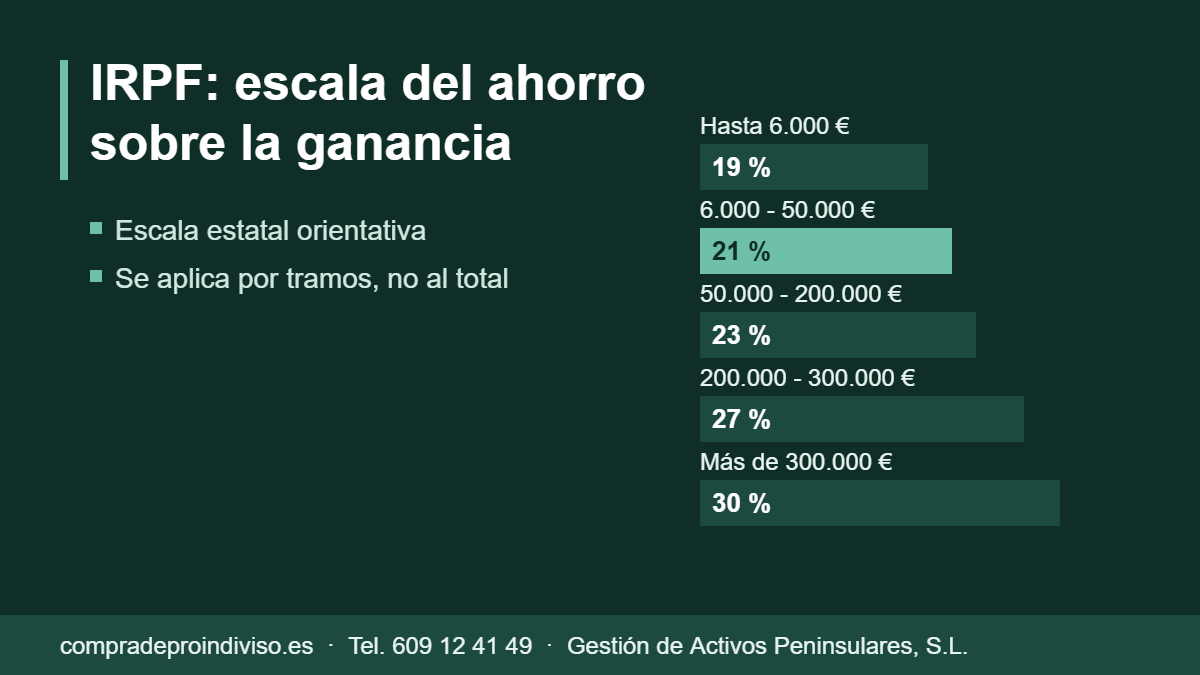
La ganancia va a la base del ahorro, que se grava por tramos. Escala estatal orientativa vigente:
| Tramo de la base del ahorro | Tipo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Se declara en la renta del ejercicio siguiente al de la venta. Y un detalle que se pasa por alto: si usted no es residente fiscal en España, el comprador está obligado a retener e ingresar el 3 % del precio a cuenta de su impuesto.
¿Cómo funciona la plusvalía municipal en una cuota indivisa?
El IIVTNU grava el incremento de valor del suelo urbano entre la adquisición y la transmisión, y se paga al ayuntamiento del municipio donde esté el inmueble. En una venta de cuota se liquida en proporción al porcentaje transmitido, no sobre el inmueble entero.
Desde la reforma del sistema de cálculo existen dos métodos y el contribuyente puede elegir el que le resulte más favorable: el objetivo, que aplica coeficientes al valor catastral del suelo según los años transcurridos, y el real, que parte de la diferencia efectiva entre valor de adquisición y de transmisión del suelo. Si no ha habido incremento de valor, no hay que pagar, pero sí hay que acreditarlo.
¿Hay alguna exención que pueda aplicarse?
- Mayores de 65 años. La ganancia por la transmisión de la vivienda habitual queda exenta. Si lo que vende es su cuota sobre un inmueble que ha sido su vivienda habitual, esa parte puede acogerse; sobre una segunda residencia heredada, no.
- Reinversión en vivienda habitual. Si el inmueble era su vivienda habitual y reinvierte el importe en otra vivienda habitual dentro del plazo legal, la ganancia puede quedar exenta en la parte reinvertida.
- Rentas vitalicias. Los mayores de 65 años pueden excluir de gravamen la ganancia si reinvierten el importe en una renta vitalicia asegurada, dentro de los límites y plazos establecidos.
Ninguna de estas exenciones se aplica sola: todas tienen requisitos de plazo y de acreditación. Revíselas con su asesor antes de firmar, no después.
¿Tributa igual vender la cuota que hacer una extinción de condominio?
No, y la diferencia es grande. En una extinción de condominio con bien indivisible y compensación en dinero, el que se queda el inmueble tributa por Actos Jurídicos Documentados —en torno al 0,5 % – 1,5 %— en lugar del 6 % – 10 % de ITP, no se devenga plusvalía municipal si se califica como especificación de derechos, y el que sale no genera ganancia en IRPF siempre que no se actualicen valores.
Por eso, cuando hay acuerdo y alguien puede pagar, la extinción de condominio gana casi siempre. La venta de cuota tiene sentido cuando ese acuerdo no existe: puede ver el criterio de compra y las horquillas en la página compro proindiviso.
¿Y si vende derechos hereditarios en vez de una cuota?
Si la herencia no está partida, lo que se transmite no es una cuota sobre un inmueble concreto sino el derecho hereditario en abstracto. El tratamiento fiscal cambia, y también el derecho de retracto aplicable, que pasa a ser el del artículo 1067 del Código Civil con plazo de un mes. Es un supuesto distinto y conviene analizarlo aparte con un asesor.
¿Qué gastos son deducibles del valor de adquisición?
Aquí se pierde dinero por no guardar papeles. Suman al valor de adquisición —y por tanto reducen la ganancia— los gastos e impuestos inherentes a la adquisición que pagó en su momento: el impuesto de sucesiones o el de transmisiones, la notaría, el Registro y la gestoría.
También suman las inversiones y mejoras, que no son lo mismo que los gastos de conservación. Cambiar la instalación eléctrica o cerrar una terraza es mejora; pintar y reparar es conservación y no computa. Y del valor de transmisión se restan los gastos y tributos que haya asumido usted en la venta. Conserve las facturas: sin justificante, Hacienda no admite el ajuste.
¿Y si vende con pérdida?
Puede ocurrir, sobre todo cuando el valor declarado en sucesiones fue alto y la venta se hace con el descuento propio de una cuota indivisa. Si el resultado es una pérdida patrimonial, se declara igualmente y puede compensarse con otras ganancias del mismo ejercicio y, en los límites legales, con rendimientos del capital mobiliario y en los cuatro años siguientes.
No declararla es un error frecuente: la pérdida no es solo una mala noticia, es un crédito fiscal que se puede aprovechar. Revíselo con su asesor, porque las reglas de compensación tienen porcentajes y plazos propios.
Ejemplo completo: impuestos al vender un proindiviso heredado
Los números ayudan más que la teoría. Supongamos que usted heredó en 2016 el 50 % de un piso, y que en la autoliquidación del impuesto de sucesiones esa mitad se valoró en 60.000 euros. En 2026 vende su cuota por 120.000 euros. Las cifras son un ejemplo simplificado para entender el cálculo, no una liquidación.
| Concepto | Importe |
|---|---|
| Precio de venta de la cuota | 120.000 € |
| Gastos de venta a su cargo (ejemplo) | -1.000 € |
| Valor de transmisión | 119.000 € |
| Valor de adquisición: valor declarado en sucesiones más gastos (ejemplo) | 61.500 € |
| Ganancia patrimonial | 57.500 € |
| IRPF estatal orientativo: 6.000 × 19 % + 44.000 × 21 % + 7.500 × 23 % | 12.105 € |
A esa cifra habría que sumar la plusvalía municipal de su 50 %, calculada por el método que le resulte más favorable, objetivo o real. Si el valor del suelo no ha aumentado, no hay plusvalía que pagar. Como ve, los impuestos al vender un proindiviso pueden ser relevantes, y conviene calcularlos antes de aceptar una oferta, no después.
¿Qué impuestos paga el comprador de una cuota indivisa?
El comprador paga el impuesto sobre transmisiones patrimoniales (ITP) sobre el valor de la cuota que adquiere, con el tipo que fije la comunidad autónoma donde está el inmueble, habitualmente entre el 6 % y el 10 %. Paga también, normalmente, la notaría de la compraventa y el Registro de la Propiedad. Cuando nosotros compramos su parte, todos esos impuestos y gastos del comprador corren de nuestra cuenta.
Esto importa porque, entre los impuestos al vender un proindiviso y los del comprador, el coste fiscal total de la operación es alto. Una extinción de condominio, en cambio, suele tributar por actos jurídicos documentados y no por ITP, siempre que se cumplan los requisitos. Lo explicamos en extinción de condominio.
¿Cuándo hay que pagar los impuestos al vender un proindiviso?
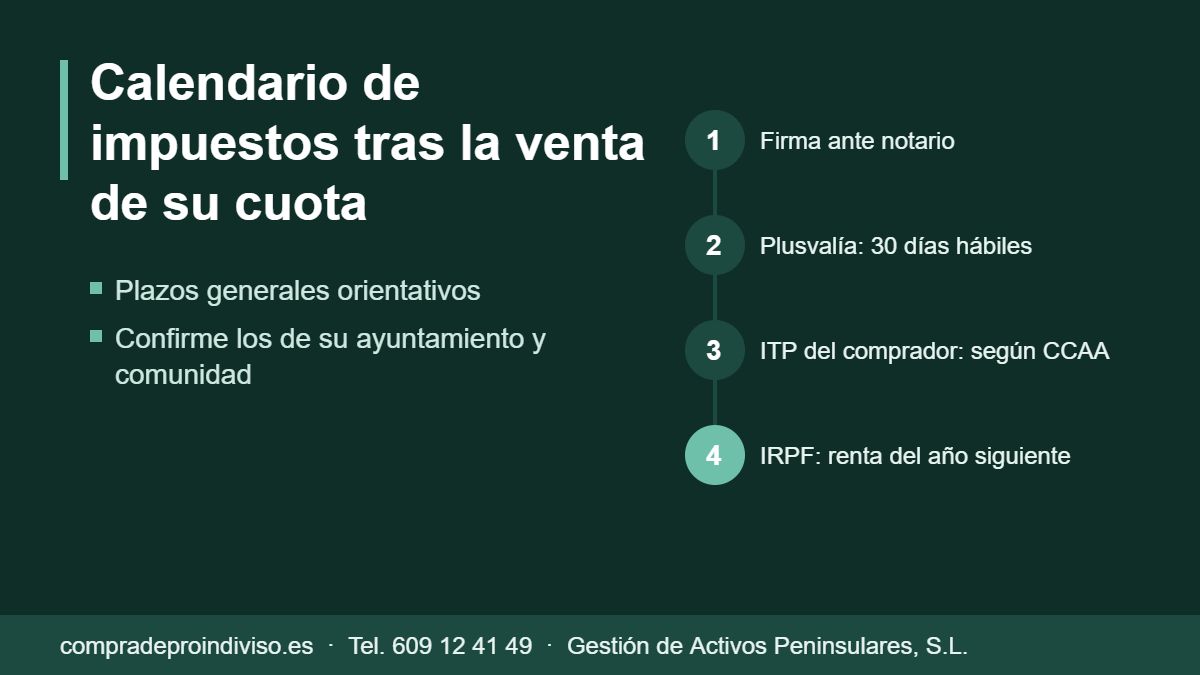
- Plusvalía municipal: en las ventas, en el plazo de 30 días hábiles desde la firma, en el ayuntamiento donde esté el inmueble (art. 110 del texto refundido de la Ley de Haciendas Locales).
- IRPF: en la declaración de la renta del año siguiente al de la venta, dentro de la base del ahorro.
- ITP: lo liquida el comprador en el plazo que fije su comunidad autónoma, normalmente un mes o 30 días hábiles.
- Impuesto de sucesiones: si heredó la cuota y aún no lo ha presentado, debe regularizarlo; vender no le exime.
Errores frecuentes con los impuestos al vender un proindiviso
- Tomar como valor de adquisición el valor catastral en lugar del declarado en sucesiones o el precio de compra.
- Olvidar sumar los gastos de adquisición (notaría, registro, impuesto de sucesiones pagado por esa cuota), que reducen la ganancia.
- No declarar la venta porque «se vendió barato»: una pérdida también se declara y puede compensarse.
- Pensar que la plusvalía municipal se paga sobre el inmueble entero: se paga en proporción a su cuota.
- Firmar sin calcular el neto: la oferta que importa es la que queda después de impuestos.
¿Le ayudamos a calcular el neto antes de vender?
Sí. Al darle la valoración de su cuota le indicamos qué gastos asumimos nosotros y qué impuestos le corresponden a usted, para que sepa el neto aproximado antes de decidir. No somos asesores fiscales: para la cifra exacta, confirme con su gestor o asesor, sobre todo si hay exenciones por edad o por reinversión.
Firmamos ante notario en unas 72 horas, con capital propio. No compramos en pequeñas poblaciones ni fincas rústicas. Llame al 609 12 41 49 o al 609 05 96 81.
¿Qué documentos necesita su asesor para calcular los impuestos?
Para calcular con precisión los impuestos al vender un proindiviso, su gestor o asesor fiscal le pedirá, como mínimo, la documentación que acredita cuándo y por cuánto adquirió su cuota y cuánto le costó. Tenerla preparada ahorra días y evita errores en la declaración.
- Escritura de compra o escritura de aceptación y adjudicación de herencia.
- Autoliquidación del impuesto de sucesiones o donaciones, con el valor declarado de su cuota.
- Facturas de notaría, registro y gestoría de la adquisición.
- Facturas de mejoras realizadas en el inmueble, si las hubo (no las de mantenimiento).
- Escritura de venta de la cuota y facturas de los gastos de venta.
- Último recibo del IBI, con la referencia catastral y el valor catastral del suelo, para la plusvalía municipal.
Con esos documentos se puede comparar el método objetivo y el método real de la plusvalía municipal, y elegir el más favorable, y se puede calcular la ganancia patrimonial del IRPF con el valor de adquisición correcto.
¿Cambian los impuestos según la comunidad autónoma?
En parte. El IRPF de la base del ahorro sigue una escala estatal y autonómica que, en la práctica, da tipos muy similares en todo el territorio común. La plusvalía municipal depende del ayuntamiento, que fija sus coeficientes y su tipo dentro de los límites legales. Y el ITP que paga el comprador varía claramente entre comunidades autónomas. Por eso dos ventas idénticas en Madrid y en otra comunidad pueden tener un coste fiscal total distinto, aunque los impuestos al vender un proindiviso que soporta el vendedor sean parecidos.
Un último consejo práctico: no decida solo por el precio bruto. Dos ofertas por la misma cuota pueden dejarle netos muy distintos según quién asuma los gastos de notaría, registro y cancelación de cargas, y según el momento de la venta. Si vende en un año en el que ya tiene otras ganancias en la base del ahorro, la parte alta de la escala del IRPF pesará más. Si vende con pérdida, esa pérdida puede compensarse con otras ganancias del mismo año o de los cuatro siguientes, dentro de los límites legales. Planificar el momento de la firma es, a veces, la forma más sencilla de reducir los impuestos al vender un proindiviso, siempre con el apoyo de su asesor.
Preguntas frecuentes
¿Qué impuestos paga al vender un proindiviso heredado?
La ganancia patrimonial en el IRPF, con tipos del 19 % al 30 % según el importe, y la plusvalía municipal si el suelo se ha revalorizado. El valor de adquisición es el declarado en el impuesto de sucesiones, más los gastos e impuestos de aquella adquisición.
¿Quién paga el impuesto de transmisiones?
El comprador. El ITP se liquida sobre el valor de la cuota adquirida, con tipos que van aproximadamente del 6 % al 10 % según la comunidad autónoma. El vendedor no lo paga.
¿Se paga plusvalía municipal por vender solo una parte?
Sí, pero en proporción al porcentaje transmitido, no sobre el inmueble completo. Si no ha existido incremento de valor del suelo, no hay que pagar, aunque hay que acreditarlo ante el ayuntamiento.
¿Los mayores de 65 años están exentos?
La exención alcanza a la ganancia por la transmisión de la vivienda habitual. Si la cuota que vende corresponde a un inmueble que no era su vivienda habitual, la exención por edad no se aplica.
¿Cuándo se declara la venta?
En la declaración de la renta del ejercicio siguiente al de la firma. La plusvalía municipal, en cambio, tiene un plazo propio y mucho más corto ante el ayuntamiento, habitualmente de 30 días hábiles.
Antes de firmar, haga el cálculo. Cuéntenos el municipio, su porcentaje y cómo adquirió la cuota, y sabrá en la misma llamada por dónde va la cifra de la operación. Sin compromiso y sin coste. Esta página es información general y no asesoramiento fiscal.
Gestión de Activos Peninsulares, S.L. · CIF B-84314681
Calle de Apolonio Morales, 10 · 28036 Madrid
609 12 41 49 · 609 05 96 81 · 91 315 92 04 · capitalprivado31@gmail.com